我最近看新闻,发现一个挺奇怪的事。中国光伏占了全球八成多的产能,每十块太阳能板里八块是中国造的,可这些企业去年亏了上百亿,连隆基、通威这些老大哥都在赔钱。按理说垄断了市场应该赚钱,怎么反而越干越亏?这背后到底藏着什么门道。
其实中国光伏以前不是这样的。四十年前,咱们技术落后,原料、设备、市场全得靠国外,利润薄得可怜。2008年的时候,多晶硅八成以上要靠进口,人家卖多少钱咱就得掏多少钱。后来欧美搞“双反”制裁,咱们的出口一下子掉了大半,整个行业差点被逼死。
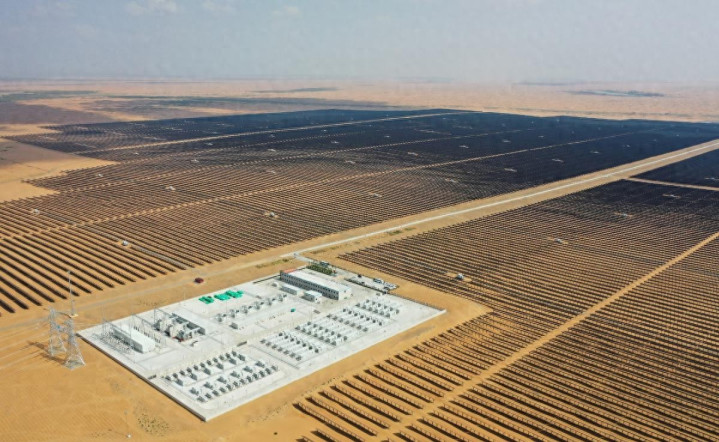
但谁能想到,这一逼反而把中国人逼出了新路子。既然没人卖设备和原料,咱们就自己造。从硅片到电池片,再到组件,一条龙全搞国产化。而且光伏这行有个规律叫“斯旺森定律”,就是产量翻倍,成本降两成。咱们拼命扩产能,越造越便宜,成本就这么给打下来了。
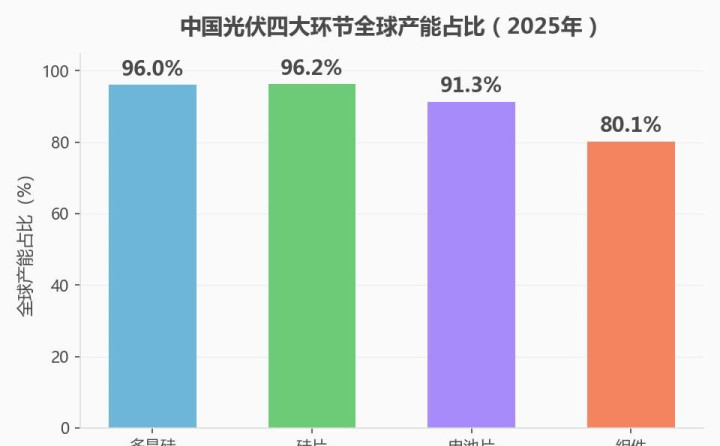
到2025年,咱们的硅料占了全球96%,硅片96%,电池片91%,组件80%。多晶硅价格从2008年每公斤400美元,跌到现在不到40块人民币,降了95%还多。听起来很牛对吧?可问题就出在这儿。
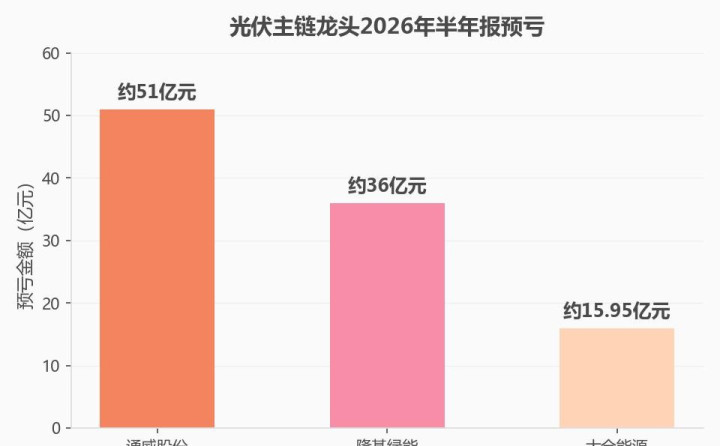
垄断了份额,不代表有定价权。真正的权力是能定价格、拿利润、定标准,咱们只拿到了“份额”这张入场券。现在国内组件招标价已经跌破七毛钱一瓦,多晶硅价格还在往下掉,企业卖得越多,亏得越惨。为啥?产能过剩太严重了。2026年全球光伏需求大概536GW,可咱们的产能堆到了1100GW,多出一倍。
所有企业都想着扩大规模来降低成本,结果全挤在一起,谁也跑不掉。再加上国内电网消纳跟不上,2026年上半年新增装机量掉了66%,新疆那边弃光率都到14%了,青海更厉害,21.3%的太阳能板发的电浪费了。国外也不消停,美国加关税,咱们出口退税也取消了,企业只能出海建厂,成本又高了。
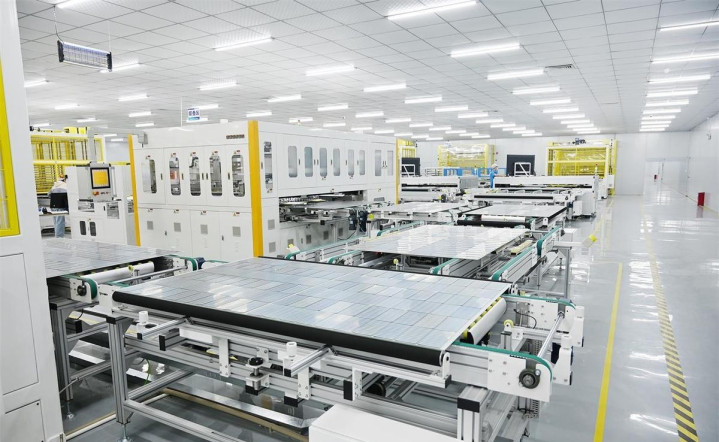
有人可能觉得,这行业是不是要完蛋了?我倒觉得没那么简单。中国光伏用全行业的亏损,给全球能源转型搞了个“白菜价”。以前发展中国家用不起太阳能,现在巴基斯坦、非洲那些地方,一车车进口咱们的组件,光伏发电成本比火电还低,好多没电的村子第一次亮起了灯。
这其实是一场战略博弈。咱们先让出利润,让全世界都离不开中国造的光伏板。当全球能源转型都得靠咱们的电池片时,下一阶段的定价权自然就回来了。就像打游戏,前期先亏钱发育,后面才能拿装备翻盘。
下半场怎么打?两条路。第一条是“出清”,让那些落后产能的厂子倒闭,头部企业集中起来。2026年7月,行业出了个《成本核算模型通则》,就是统一标准,淘汰那些用劣质材料、低价恶性竞争的家伙。只有先把劣币清出去,价格才能稳下来,定价权才有可能回到幸存者手里。
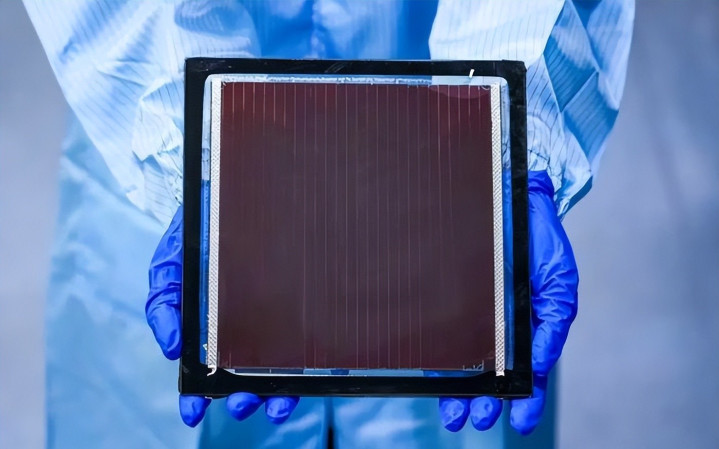
第二条路是搞新技术。传统的晶硅电池效率快到天花板了,下一场竞赛是钙钛矿、叠层这些新东西。咱们头部企业已经在实验室里做出了叠层电池效率35.5%,大面积钙钛矿组件也突破了30%,全球领先。而且中国产业集群的迭代速度最快,从实验室到量产,一年两年就能搞定,这是咱们真正的杀手锏。
说到底,中国光伏的故事不只是光伏的事,它是“中国制造”从“做大”到“做强”的一次艰难蜕变。规模可以改变世界,但单靠规模赢不了全部尊重和利润。真正的挑战不是亏了多少钱,而是能不能在亏损中完成蜕变,最终拿到定价权、利润和标准制定权。
这不仅是光伏产业的成人礼,也是中国所有产业升级路上必须经历的一课。
腾思控股提示:文章来自网络,不代表本站观点。


